Türkiye'de ticaret hâlâ büyük ölçüde çekle döner. Çeklerin en tehlikeli yanı tek tek küçük görünmeleridir: her biri yönetilebilir, ama aynı haftaya yığıldıklarında kasayı bir anda zorlarlar. Çözüm karmaşık değildir: vadeleri haftalık bir takvime dökmek.
Neden günlük değil, haftalık?
Günlük liste çok gürültülüdür; aylık toplam ise sıkışıklığı gizler. Hafta, nakit planlamasının doğal birimidir: tahsilat ve ödemeler çoğunlukla hafta içine yayılır, bankayla görüşme ya da vade öteleme için de genelde bir haftalık zaman vardır.
Takvimi nasıl okumalı?
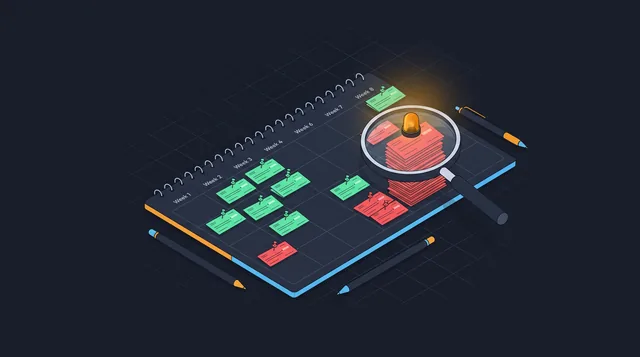
- Kırmızının yeşili aştığı haftaları işaretleyin. Bu haftalarda aradaki fark kasadan, bankadan ya da diğer tahsilatlardan karşılanmalı.
- Farkı mevcut nakitle kıyaslayın. Örnekte 4. haftanın açığı 470 bin lira; kasa ve banka toplamı bunun altındaysa üç hafta önceden hareket etmeniz gerekir.
- Müşteri çeklerinin gerçekten portföyde olduğundan emin olun. Tedarikçiye ciro ettiğiniz bir müşteri çeki artık sizin tahsilatınız değildir; takvimde yeşil görünmemelidir.
Takvimi her hafta güncelleyin
Takvim bir kez çıkarılıp unutulacak bir tablo değildir; her pazartesi yeni bir hafta eklenir, geçen hafta düşer. Rapor App'in Çek Takibi ekranı önümüzdeki 8 haftayı otomatik gösterir; bir haftaya tıkladığınızda o haftanın çekleri keşideciyle birlikte listelenir.
Sık sorulan sorular
Çek vade takibi neden haftalık yapılmalı?
Günlük liste çok gürültülü, aylık toplam ise sıkışıklığı gizler. Hafta, tahsilat ve ödemelerin doğal döngüsüdür ve banka görüşmesi ya da vade öteleme için yeterli hazırlık süresi bırakır.
Ciro edilmiş müşteri çeki takvimde görünmeli mi?
Hayır. Tedarikçiye ciro ettiğiniz müşteri çeki artık sizin tahsilatınız değildir; takvimde tahsilat olarak sayılırsa nakit durumunuzu olduğundan iyi gösterir.
Sıkışık bir hafta görünce ne yapılmalı?
Vadeli bir müşteri tahsilatını öne çekmek, tedarikçiyle bir çekin vadesini ötelemek ya da bankadan kısa vadeli limit kullanmak başlıca seçeneklerdir; ne kadar erken yapılırsa o kadar ucuzdur.
Yazıdaki rakamlar yöntemi anlatmak için hazırlanmış örneklerdir; gerçek bir işletmenin verisi değildir.