"Müşterinin 70 bin lira borcu var" demek, hikâyenin yarısıdır. Asıl soru şudur: bu borç ne zamandan kalma? Dün kesilmiş bir faturanın 70 bin lirası ile dört ay önceki bir faturanın 70 bin lirası aynı risk değildir. Cari yaşlandırma raporu tam olarak bu soruyu cevaplar; ama yanlış hesaplanırsa sizi yanıltır.
Bir müşteri, dört hareket
Örnek bir müşterinin hesabını düşünelim (bugünden geriye doğru):
| Ne zaman | Hareket | Tutar |
|---|---|---|
| 100 gün önce | Satış faturası | 60.000 ₺ |
| 45 gün önce | Satış faturası | 40.000 ₺ |
| 20 gün önce | Tahsilat | −50.000 ₺ |
| 10 gün önce | Satış faturası | 20.000 ₺ |
| Bakiye | 70.000 ₺ | |
Yanlış yöntem: aralıktaki net hareket
Yaygın bir kestirme, her gün aralığındaki hareketleri toplamaktır. 0–30 gün aralığında 20 bin fatura ve 50 bin tahsilat var: sonuç −30.000 ₺. 90 günden eski kısımda 60 bin fatura var: sonuç 60.000 ₺. Kovaların toplamı bakiyeyi tutar ama tablo iki şekilde yanıltır:
- Eksi kova anlamsızdır: müşterinin size "eksi borcu" yoktur.
- Müşteri aslında en eski faturasını büyük ölçüde ödemiştir, ama rapor 60 bin lirayı 90 günü aşan riskli alacak gibi gösterir.
Doğru yöntem: FIFO (ilk giren ilk kapanır)
Ödemeler, borcun en eski kısmını kapatır. Bu yüzden açık kalan bakiye, en yeni faturalardan geriye doğru dağıtılır:
- Bakiye 70.000 ₺. En yeni fatura 20.000 ₺ (10 günlük) → 0–30 gün kovasına.
- Kalan 50.000 ₺. Sonraki fatura 40.000 ₺ (45 günlük) → 31–60 gün kovasına.
- Kalan 10.000 ₺, 100 günlük faturadan → 90+ gün kovasına.
FIFO ile bu müşterinin ortalama alacak yaşı da hesaplanabilir: tutarla ağırlıklı ortalama (20 bin × 10 gün + 40 bin × 45 gün + 10 bin × 100 gün) ÷ 70 bin = yaklaşık 43 gün. Tek bir sayıyla müşterinin ödeme alışkanlığını özetler.
Raporu okurken üç ipucu
- Kovaların toplamı bakiyeye eşit olmalı ve hiçbir kova eksi olmamalı. Değilse rapor yanlış yöntemle hesaplanıyordur.
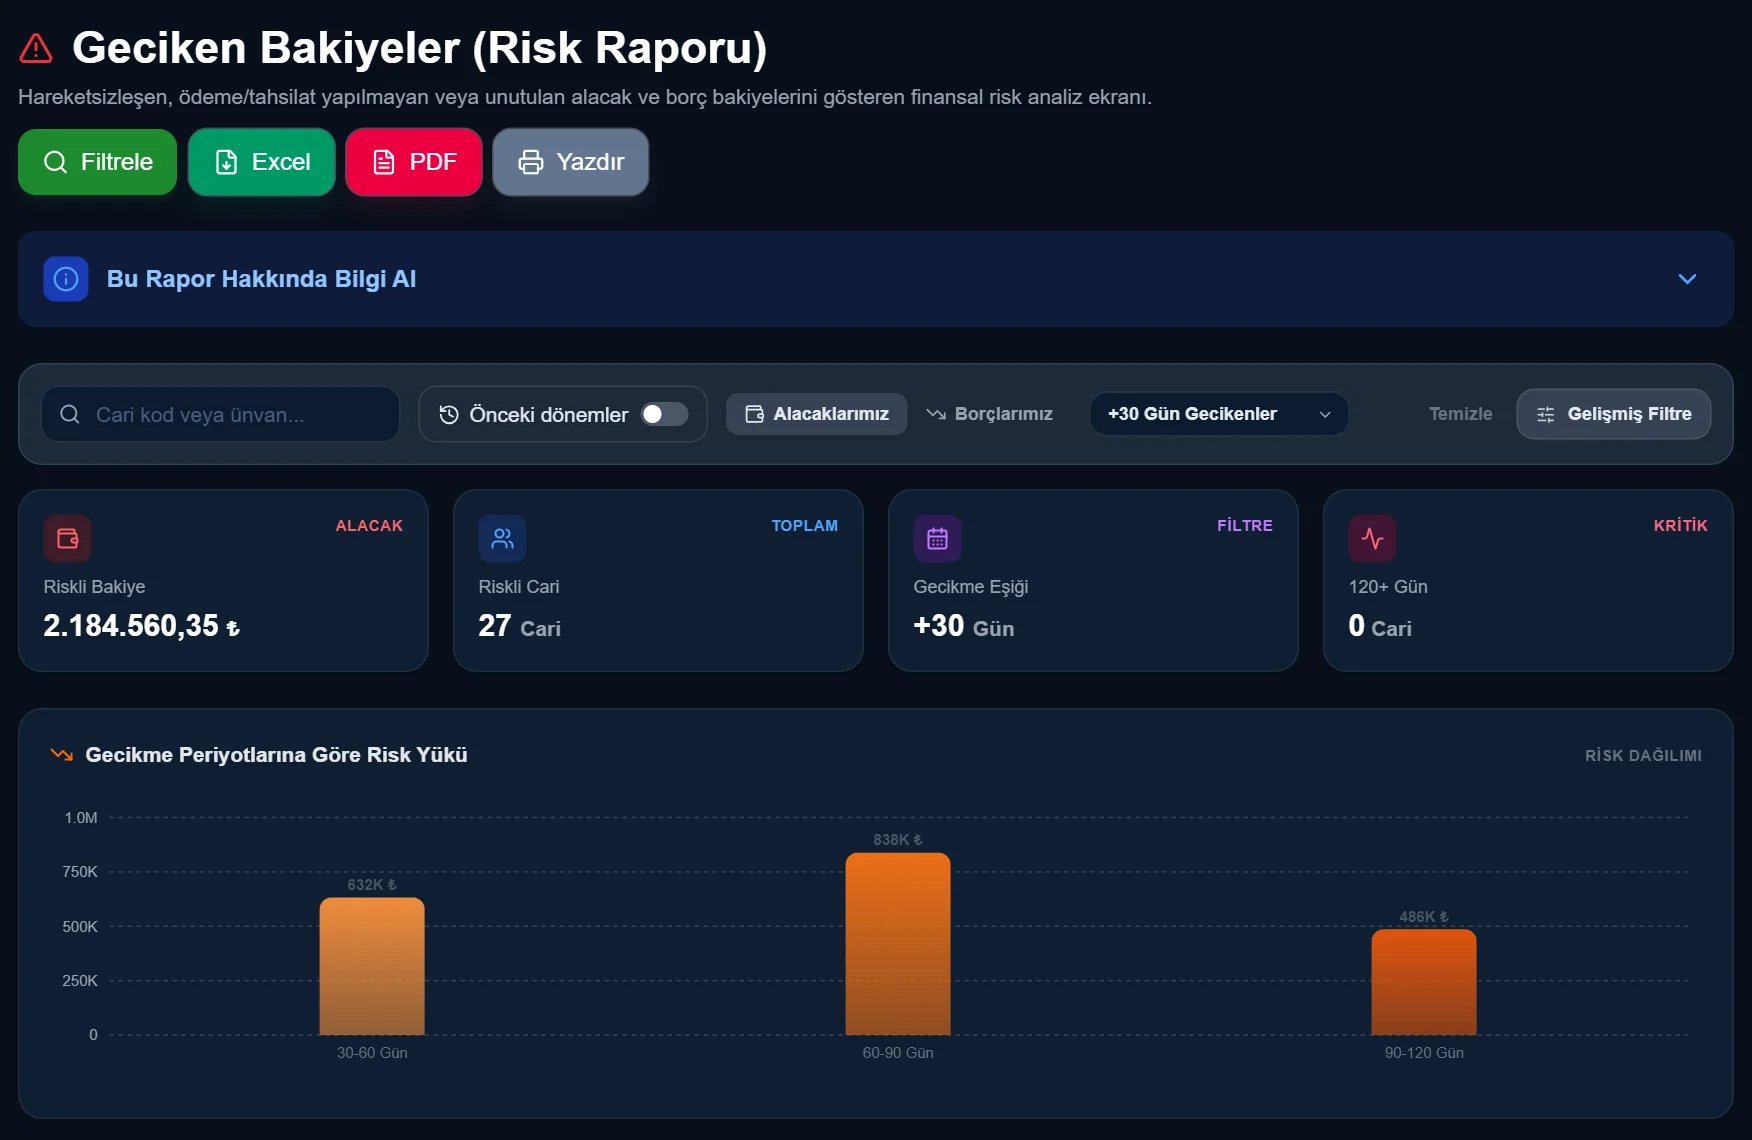
- "90+ gün" kovasını tutara göre sıralayın. Tahsilat ekibinin ilk arayacağı liste budur.
- "Son tahsilat" tarihine bakın. Bakiye büyük ama son ödeme dün yapıldıysa müşteri ödüyordur; hiç ödeme yoksa durum farklıdır.
Sık sorulan sorular
Cari yaşlandırma nedir?
Bir müşterinin açık borç bakiyesinin ne zamandan kaldığını gün aralıklarına (0–30, 31–60, 61–90, 90+ gün) göre gösteren analizdir. Tahsilat önceliğini ve alacak riskini belirlemek için kullanılır.
Cari yaşlandırma neden FIFO ile hesaplanmalı?
Ödemeler borcun en eski kısmını kapatır. FIFO, açık bakiyeyi en yeni faturalardan geriye doğru dağıtır; böylece kovaların toplamı bakiyeye eşit olur ve hiçbir kova eksi çıkmaz. Aralıktaki net hareketi toplayan yöntem ise eksi kova üretir ve eski riski olduğundan büyük gösterir.
Ortalama alacak yaşı nasıl bulunur?
Açık kalan her fatura parçasının tutarı ile yaşı çarpılır, toplam açık bakiyeye bölünür. Bu tutarla ağırlıklı ortalama, müşterinin ödeme alışkanlığını tek sayıyla özetler.
Yazıdaki rakamlar yöntemi anlatmak için hazırlanmış örneklerdir; gerçek bir işletmenin verisi değildir.