Bir perakende ya da toptan işletmesinde yüzlerce, bazen binlerce ürün vardır. Hepsine aynı özeni göstermek mümkün değildir ve gerekli de değildir. ABC analizi, ürünleri cironuza katkılarına göre üç gruba ayırarak dikkatinizi nereye vermeniz gerektiğini söyler.
Sınıflar nasıl belirlenir?
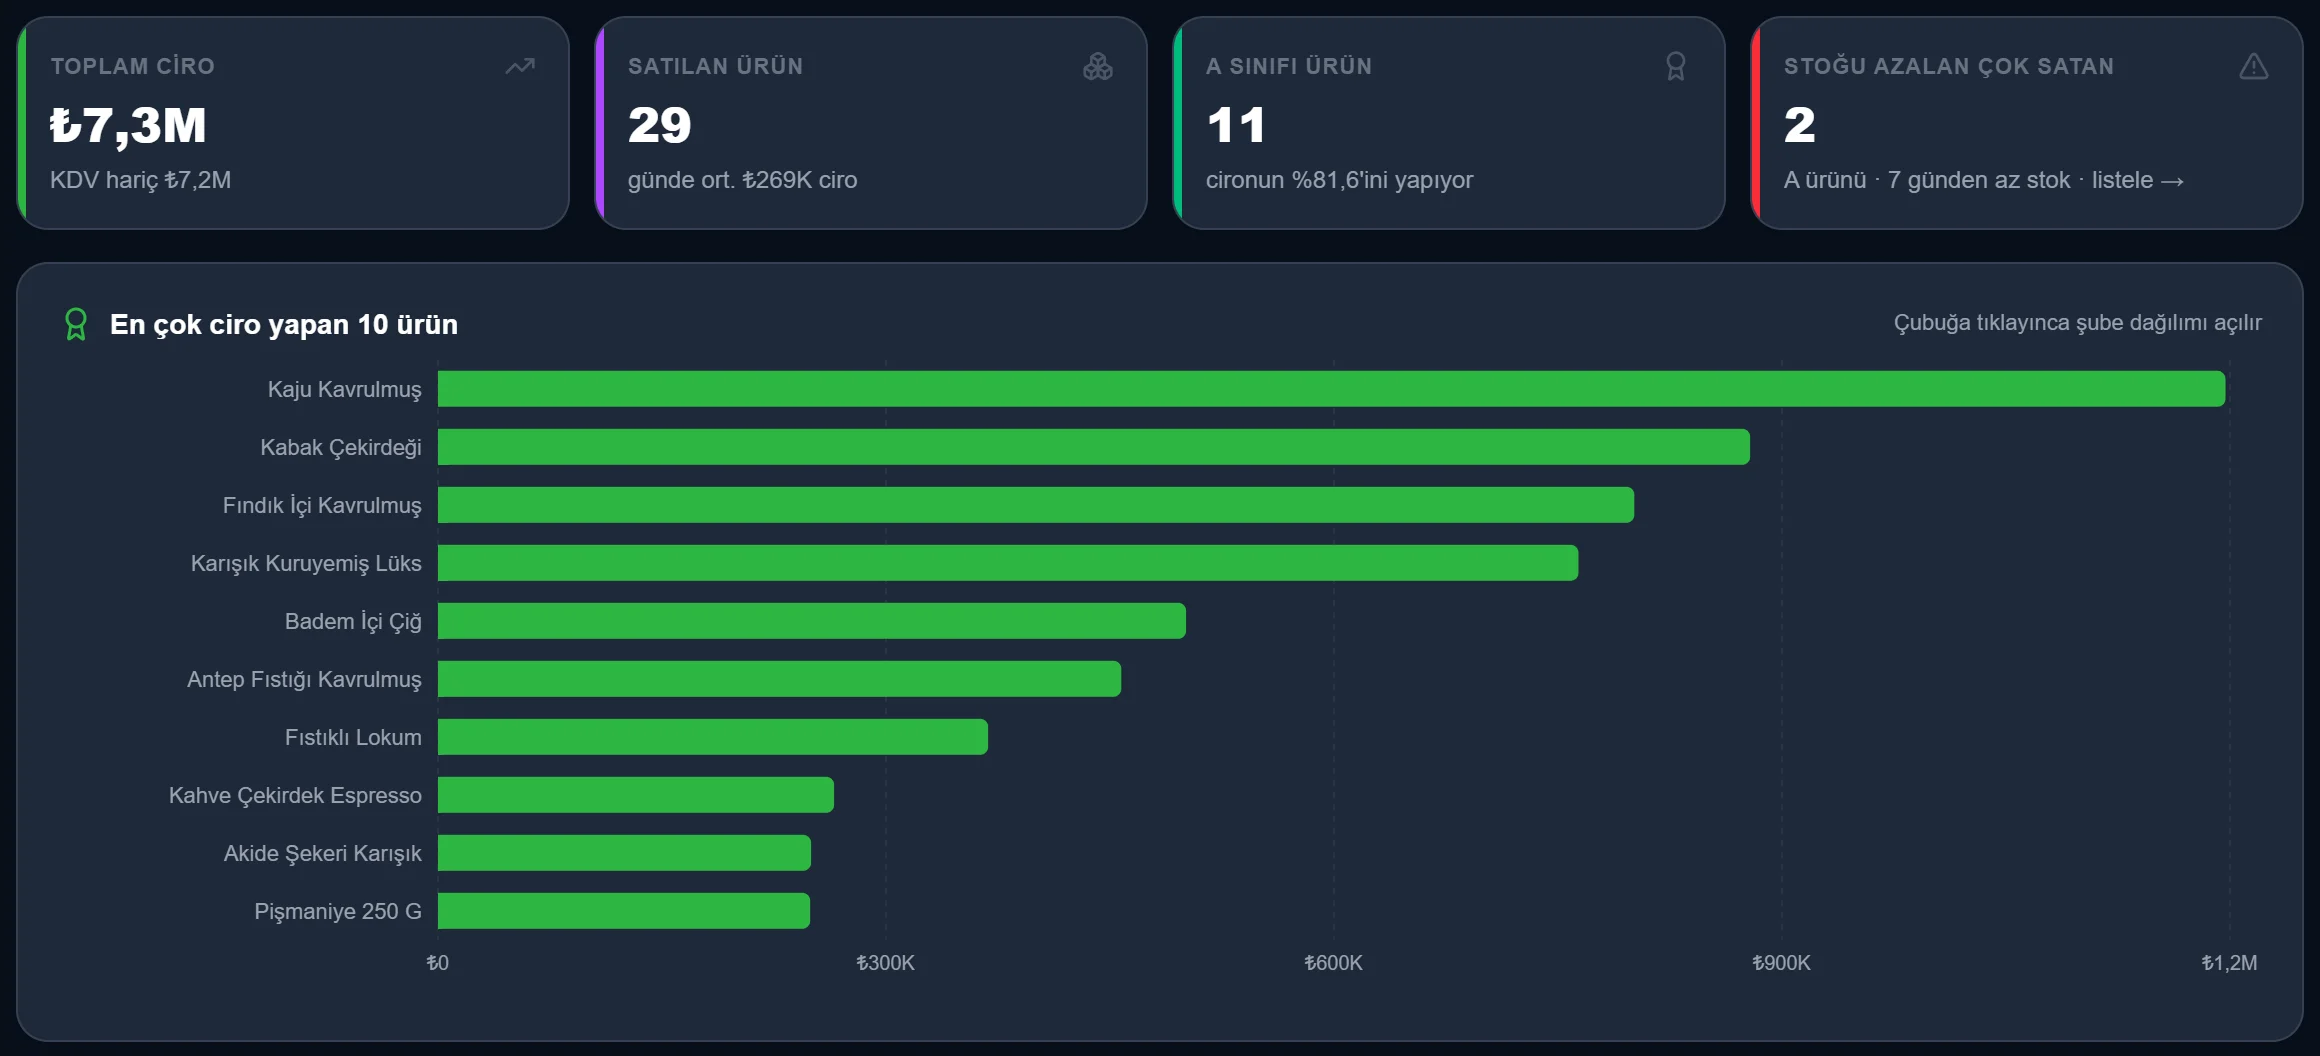
Ürünler dönem cirosuna göre büyükten küçüğe sıralanır ve kümülatif ciro payı hesaplanır:
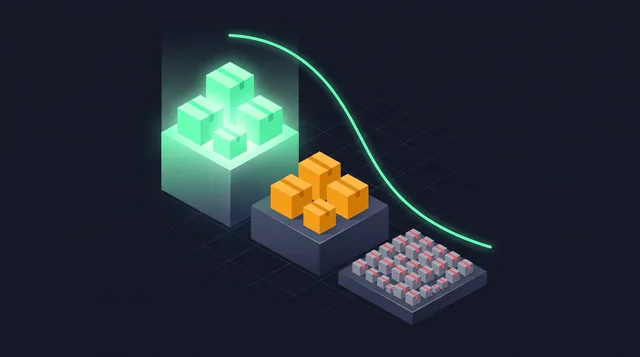
- A sınıfı: cironun ilk %80'ini oluşturan ürünler.
- B sınıfı: sonraki %15 (kümülatif %80–95).
- C sınıfı: kalan %5.
Bu tablo neredeyse her işletmede benzer çıkar: ürünlerin küçük bir kısmı işin büyük kısmını taşır. Önemli olan, bu kısmın hangi ürünler olduğunu isimle bilmektir.
Her sınıf için farklı kural
| Sınıf | Stok | Fiyat | Takip |
|---|---|---|---|
| A | Asla tükenmemeli; stok yeterliliğini gün olarak izleyin. | Rakiple kıyaslayın, dikkatli oynayın. | Günlük |
| B | Düzenli sipariş, makul emniyet stoğu. | Kampanya adayı. | Haftalık |
| C | Minimum stok; ölü stoğa dönüşme riski yüksek. | Marjı artırılabilir ya da listeden çıkarılabilir. | Aylık |
En pahalı hata: A ürününün tükenmesi
A sınıfındaki bir ürünün rafta olmaması, C sınıfındaki onlarca ürünün satılmamasından daha pahalıdır. Bu yüzden ABC'yi stok yeterliliğiyle birlikte okuyun: "mevcut stok, bu satış hızıyla kaç gün yeter?" A ürünlerinde bu süre tedarik sürenizin altına düştüyse sipariş zamanı geçiyor demektir.
Stok yeterliliği (gün) = Mevcut stok ÷ (Dönem satış miktarı ÷ Dönem gün sayısı)
Sık sorulan sorular
ABC analizi nedir?
Ürünleri cironuza katkılarına göre üç sınıfa ayıran yöntemdir: A sınıfı cironun ilk %80'ini, B sonraki %15'ini, C kalan %5'ini oluşturan ürünlerdir.
ABC analizi nasıl yapılır?
Ürünler dönem cirosuna göre büyükten küçüğe sıralanır, her ürünün kümülatif ciro payı hesaplanır ve %80 ile %95 eşiklerine göre A, B ve C sınıflarına ayrılır.
Stok yeterliliği nasıl hesaplanır?
Mevcut stok, günlük ortalama satış miktarına bölünür: stok ÷ (dönem satış miktarı ÷ dönem gün sayısı). A sınıfı üründe bu süre tedarik sürenizin altına düştüyse sipariş vermek gerekir.
Yazıdaki rakamlar yöntemi anlatmak için hazırlanmış örneklerdir; gerçek bir işletmenin verisi değildir.